太原典当行:从应急融资到资产配置,一座城市里的千年金融活水
在太原迎泽区的一条老街上,一家典当行的玻璃柜台后,鉴定师正用放大镜端详一块欧米茄海马系列腕表。这样的场景,每天都在山西的典当行里发生。很多人对典当的印象还停留在影视剧里的"当铺"——高柜台、冷面孔、救穷不救急。但真实的太原典当行,早已是持牌经营的类金融机构,是中小微企业和个体经营者短期融资的重要补充渠道。
一、数据里的太原典当业:规模不大,韧性很强
据山西省地方金融监督管理局公开信息,山西全省持牌典当行数量长期维持在百家上下,太原作为省会城市,集中了其中相当比例的经营主体。从全国范围看,据商务部及中国拍卖行业协会典当专业委员会历年统计,全国典当行总数在2500家左右波动,行业年典当总额保持在千亿元量级。单店平均注册资本多在千万元级别,属于典型的"小而专"金融业态。
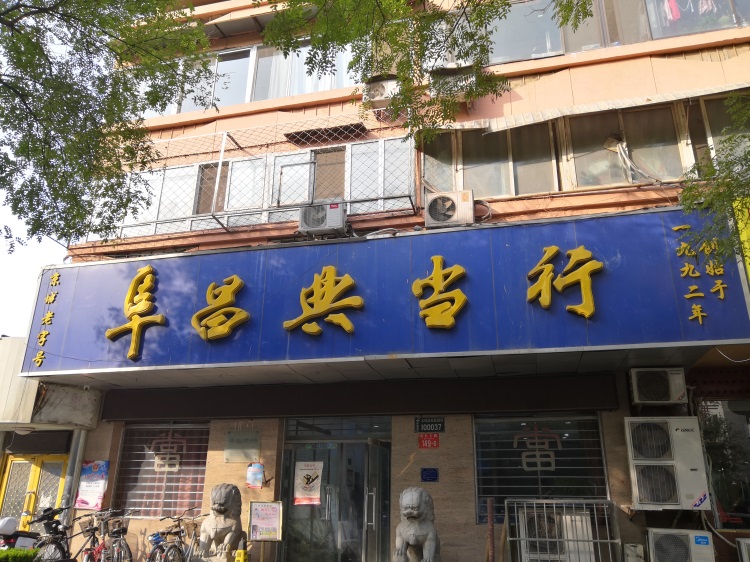
一个值得注意的结构性变化是业务构成。过去典当行以黄金、民品为主,如今在太原市场,房产抵押典当和汽车质押贷款的业务占比明显上升,黄金典当回收则因金价高位运行而保持活跃。这种"三足鼎立"的格局,反映出典当行正在从单纯的民品变现,转向服务小微经营主体的短期资金周转需求。
二、典当行的真实定位:银行之外的"毛细血管"
典当行的核心价值不在于利率低,而在于"快"和"活"。银行贷款审批周期通常以周计,而典当行对资料齐全的黄金、名表、数码产品典当,往往可以做到当日放款;房产抵押典当虽需办理抵押登记,周期也远短于银行按揭类产品。对于季节性备货的批发商户、临时垫资的工程承包人,这种时间差就是生意机会。
需要说明的是,典当行利息与综合费用受《典当管理办法》约束,动产质押月综合费率上限、房地产抵押费率上限均有明确规定,正规机构会在当票上逐项列明。消费者在办理业务时,应重点关注当票记载的典当金额、期限、利率与综合费率,而非只看"到手多少钱"。
三、从续当赎当流程看服务专业化
一个成熟的典当服务体系,体现在续当赎当流程的规范性上。以太原地区合规机构的通行做法为例:当户到期无法赎回时,可在到期前申请续当,结清当期利息与费用后重新开具当票;赎当时凭当票和有效身份证件办理,结清本息后取回当物。流程看似简单,但背后涉及当物保管、保险、鉴定评估等一整套风控环节。
以黄金典当回收为例,正规机构会使用专业检测设备进行成色测定,按当日上海黄金交易所基准价折算,扣除合理折当率后确定典当金额。名表典当则需核验机芯、保卡、序列号,钻石回收典当依据4C标准评估。这些环节的专业程度,直接决定了当户能否获得公允的融资额度。
四、绝当品销售:一个被低估的流通市场
当户到期既不续当也不赎当,当物即成为绝当品,典当行可依法处置。在太原,绝当品销售已成为不少消费者淘货的渠道——黄金饰品、名表、数码产品以低于市场零售价的价格流通,且经过机构鉴定,品质有一定保障。这一市场虽然规模有限,却构成了典当行"融资—处置"闭环的重要一环,也是行业区别于纯借贷机构的特点之一。
总体来看,太原典当行正处在从传统民品典当向综合短期融资服务转型的过程中。对于有短期资金需求的企业主和个人而言,理解典当行的费率结构、业务流程与合规边界,比记住某一家机构的名称更有价值。金融服务的本质是匹配需求与风险,典当行这条"毛细血管",恰恰在银行覆盖不到的缝隙里,维持着一座城市微观经济的血液循环。